El interés compuesto explicado con ejemplos (y por qué empezar pronto)
Qué es el interés compuesto, cómo se calcula y por qué empezar a invertir 10 años antes puede duplicar tu dinero. Con ejemplos y calculadora gratis.
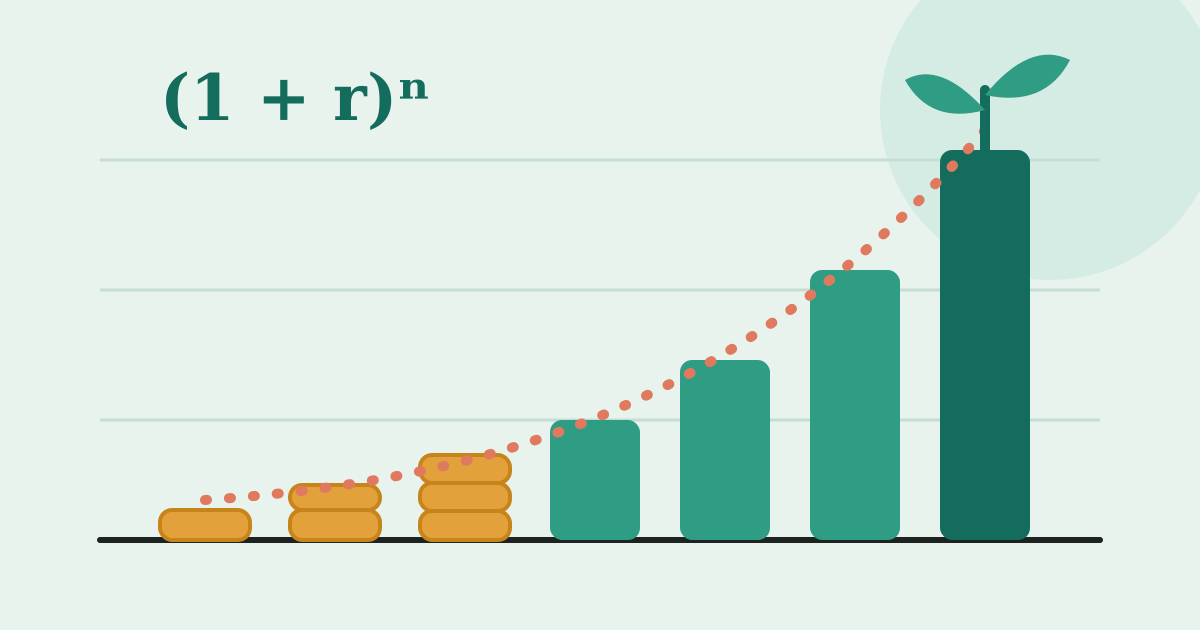
⚡ En 30 segundos
- El interés compuesto genera intereses sobre tus intereses: el crecimiento se acelera con el tiempo.
- Empezar 10 años antes puede casi duplicar el resultado final.
- Regla del 72: divide 72 entre la rentabilidad y sabrás en cuántos años se duplica tu dinero.
- Las comisiones altas y las deudas caras son sus grandes enemigos.
En este artículo
Se atribuye a Einstein (probablemente sin razón) la frase de que el interés compuesto es "la fuerza más poderosa del universo". Sea quien fuera, la idea es correcta: es el mecanismo por el que pequeñas cantidades ahorradas con constancia se convierten, con tiempo, en mucho dinero.
Interés simple vs. interés compuesto
- Interés simple: solo generas intereses sobre el dinero que pusiste al principio.
- Interés compuesto: generas intereses sobre tu dinero y sobre los intereses que ya has ganado. Es decir, los beneficios se reinvierten y empiezan a trabajar también.
Un ejemplo sencillo
Inviertes 10.000 € al 6 % anual durante 3 años:
| Año | Interés simple | Interés compuesto |
|---|---|---|
| 1 | 10.600 € | 10.600 € |
| 2 | 11.200 € | 11.236 € |
| 3 | 11.800 € | 11.910 € |
En tres años la diferencia es pequeña (110 €). Pero el interés compuesto crece de forma exponencial: a 30 años, el interés simple daría 28.000 € y el compuesto, 57.435 €. Más del doble con el mismo dinero inicial.
La fórmula
Para un capital único, la fórmula es:
Capital final = Capital inicial × (1 + r)n
Donde r es la rentabilidad anual en tanto por uno (6 % = 0,06) y n el número de años. Si además haces aportaciones periódicas el cálculo se complica, así que lo más cómodo es usar nuestra calculadora de interés compuesto.
El factor más importante: el tiempo
Compara a dos personas que invierten 200 € al mes con una rentabilidad media del 6 % anual:
- Ana empieza a los 25 y aporta hasta los 65 (40 años). Pone de su bolsillo 96.000 €.
- Luis empieza a los 35 y aporta hasta los 65 (30 años). Pone 72.000 €.
A los 65, Ana tendría aproximadamente 380.000 € y Luis unos 195.000 €. Ana solo ha aportado 24.000 € más, pero acaba con casi el doble. Esos diez años de ventaja son los que más rinden, porque son los que más tiempo tienen para componerse.
La conclusión práctica: es mejor empezar pronto con poco que tarde con mucho.
La regla del 72
Un truco mental para estimar en cuánto tiempo se duplica tu dinero: divide 72 entre la rentabilidad anual.
- Al 3 % → 72 / 3 = 24 años para duplicar.
- Al 6 % → 72 / 6 = 12 años.
- Al 8 % → 72 / 8 = 9 años.
La misma regla funciona a la inversa con la inflación: con un 3 % de inflación anual, tu dinero parado pierde la mitad de su poder de compra en unos 24 años.
El lado oscuro: el interés compuesto también juega en tu contra
Las deudas de tarjetas revolving o préstamos rápidos funcionan con el mismo mecanismo, pero a tipos del 20 % o más. Una deuda de 3.000 € al 22 % pagando solo el mínimo puede tardar años en saldarse y costarte miles de euros en intereses. Por eso, antes de invertir, conviene salir de las deudas caras.
Qué reduce el efecto del interés compuesto
- Comisiones altas. Un fondo con un 1,5 % de comisión anual frente a uno indexado con un 0,2 % puede comerse una parte enorme de tus beneficios a 30 años.
- Retirar los beneficios. Si sacas los intereses, se rompe la "bola de nieve".
- Vender en las caídas. Salir del mercado en un mal momento interrumpe el crecimiento y suele materializar pérdidas.
- Impuestos. En España, ciertos productos (como los fondos de inversión) permiten traspasar dinero entre fondos sin tributar hasta el reembolso, lo que ayuda a que el capital siga componiéndose.
Conclusión
El interés compuesto no requiere talento, solo tiempo y constancia. Cuando tengas tu fondo de emergencia listo y sin deudas caras, empieza a invertir aunque sea poco. Prueba distintas cifras en la calculadora y comprueba tú mismo el efecto de empezar unos años antes.