La regla 50/30/20: cómo repartir tu sueldo paso a paso
Aprende a organizar tu sueldo con la regla 50/30/20: qué va a necesidades, qué a caprichos y qué al ahorro, con ejemplos reales en euros.
⚡ En 30 segundos
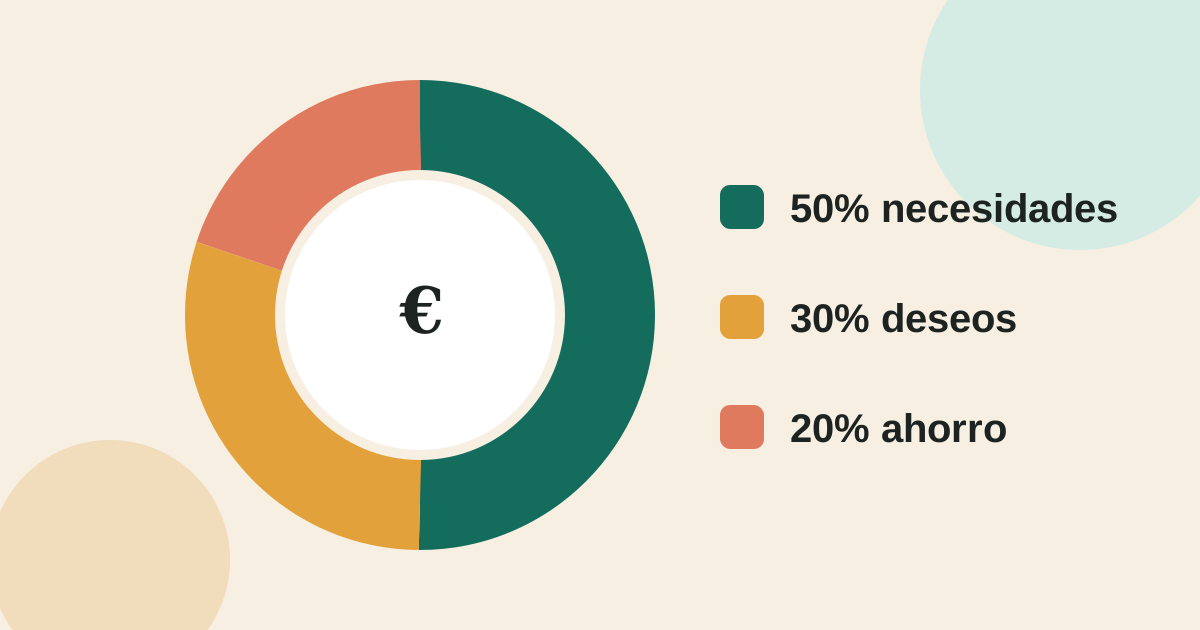
- Reparte tu sueldo neto: 50 % necesidades, 30 % deseos y 20 % ahorro y deudas.
- Con 1.600 € al mes, eso son 320 € de ahorro: 3.840 € al año.
- Si tus gastos fijos superan el 50 %, recorta primero los deseos, no el ahorro.
- Automatiza una transferencia el día que cobras: es la clave para cumplirlo.
En este artículo
Si cada mes te preguntas en qué se te ha ido el dinero, no necesitas una hoja de cálculo con cien categorías. Necesitas un sistema sencillo que puedas mantener. La regla 50/30/20 es probablemente el método de presupuesto más fácil que existe, y funciona.
Qué es la regla 50/30/20
La idea es repartir tus ingresos netos (lo que te llega a la cuenta después de impuestos) en tres bloques:
- 50 % para necesidades: lo que tienes que pagar sí o sí.
- 30 % para deseos: lo que te gusta, pero podrías recortar.
- 20 % para ahorro y deudas: tu "yo del futuro".
La popularizó la senadora estadounidense Elizabeth Warren en su libro All Your Worth, y se ha extendido porque obliga a hacer algo que muchos no hacemos: pagarnos a nosotros mismos primero.
Qué entra en cada bloque
50 %: necesidades
- Alquiler o hipoteca
- Luz, agua, gas e internet
- Supermercado (la compra básica, no las cenas fuera)
- Transporte para ir a trabajar
- Seguros obligatorios
- Pagos mínimos de deudas
30 %: deseos
- Restaurantes, bares y comida a domicilio
- Suscripciones (Netflix, Spotify, gimnasio...)
- Ropa que no es imprescindible
- Viajes y ocio
- Caprichos tecnológicos
20 %: ahorro y deudas
- Fondo de emergencia
- Pagos extra de deudas (por encima del mínimo)
- Inversión a largo plazo
- Ahorro para objetivos concretos (entrada de un piso, coche...)
Ejemplo con un sueldo de 1.600 €
| Bloque | % | Importe mensual |
|---|---|---|
| Necesidades | 50 % | 800 € |
| Deseos | 30 % | 480 € |
| Ahorro y deudas | 20 % | 320 € |
Con 320 € al mes, en un año habrás apartado 3.840 €. Si además los inviertes a largo plazo, el interés compuesto hará el resto.
¿Y si mis necesidades superan el 50 %?
Es lo más habitual en ciudades con alquileres caros. No pasa nada: la regla es una guía, no una ley. Algunas adaptaciones que funcionan:
- Ajusta a 60/20/20. Reduce los deseos antes que el ahorro.
- Revisa los gastos fijos. Cambiar de compañía de luz, internet o seguros puede liberar 50–100 € al mes sin esfuerzo diario.
- Empieza con lo que puedas. Si hoy solo puedes ahorrar un 5 %, ahorra un 5 %. Lo importante es crear el hábito y subir un punto cada pocos meses.
El mejor presupuesto no es el más perfecto, sino el que sigues usando dentro de seis meses.
Cómo ponerlo en práctica en 3 pasos
- Calcula tu ingreso neto mensual. Si cobras pagas extra, divide el sueldo anual neto entre 12.
- Abre una segunda cuenta para el ahorro. Muchas cuentas online son gratuitas. Así el dinero ahorrado "desaparece" de tu vista.
- Programa una transferencia automática el mismo día que cobras por el 20 %. Si esperas a final de mes a ver qué sobra, casi nunca sobrará nada.
Errores frecuentes
- Usar el sueldo bruto en lugar del neto: los números nunca cuadrarán.
- Meter caprichos en "necesidades": la cena del viernes no es una necesidad.
- No revisar nunca el reparto: dedica 15 minutos al mes a mirar cómo vas.
Conclusión
La regla 50/30/20 te da una estructura clara sin obligarte a apuntar cada café. Empieza este mes: calcula tus tres cifras, automatiza el ahorro y, cuando tengas cubierto tu fondo de emergencia, empieza a pensar en invertir.